Domain oetl.de kaufen?
Wir ziehen mit dem Projekt
oetl.de um.
Sind Sie am Kauf der Domain
oetl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oetl.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
borgmann publishing Kinderleichte LösungenDieses Buch basiert auf der gleichnamigen Konferenz, die die Herausgeber 1997 am NIK in Bremen durchgeführt haben. Hier stellen zahlreiche Theoretiker und Praktiker ihre Konzepte, Modelle und praktischen Vorgehensweisen aus ihrer Arbeit mit Kindern und Jugendlichen vor. Neben grundsätzlichen Überlegungen zur kurzzeittherapeutischen Praxis, zur stationären Arbeit in der Psychiatrie und im Behindertenbereich, finden sich viele Anregungen, wie diagnostische Praxis ressourceorientiert gestaltet werden kann, wie mit Namen symbolhaft gearbeitet werden kann, hypnotherapeutische Methoden zur Angstbehandlung und therapeutische Geschichten eingesetzt werden, welchen Stellenwert Humor durch Clowning und Zauberei einnehmen kann, wie in der psychomotorischen Behandlung lösungsorientiert vorgegangen wird und wie mit Zeichnungen lösungsorientierte Cartoons und der „Ressourcosaurus“ erstellt werden.Beiträge von: M. Vogt-Hillmann, W. Burr, Ch. Wirl, H. Dreesen, L. Fernandez, H. Burr-Fulda, K. Ludewig, S. Signer-Fischer, W. Rotthaus, U. Andrecht, G. Geiken,G. Sickinger, S. Mrochen, A. Neumeyer, W. Eberling.13,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
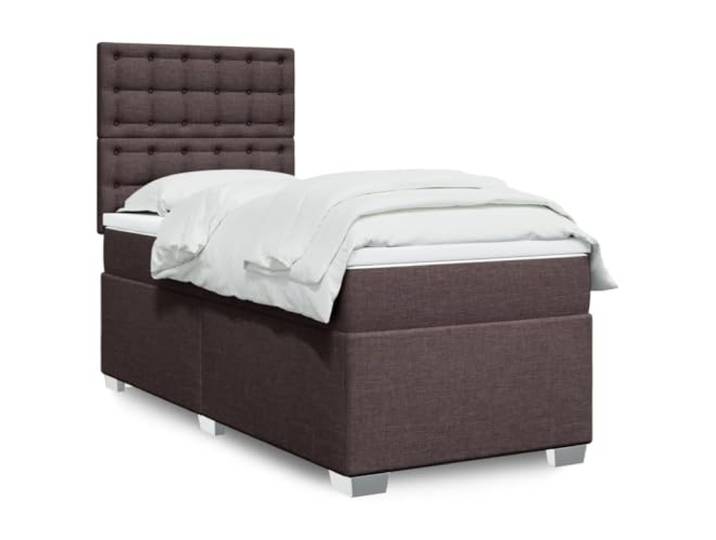
KFPOERTFGD Boxspringbett mit Matratze 90x190 cm & LED-Beleuchtung Taschenfederkern-Technologie, Höhenverstellbares Kopfteil, StoffbezugKFPOERTFGD Boxspringbett mit Matratze 90x190 cm & LED-Beleuchtung Taschenfederkern-Technologie, Höhenverstellbares Kopfteil, Stoffbezug. Das Boxspringbett bietet durch die Taschenfederkernmatratze eine individuelle Unterstützung jedes Körperbereichs und reduziert Bewegungsübertragungen für erholsame Nächte. Die integrierte LED-Beleuchtung lässt sich in Farbe, Helligkeit und Modi anpassen, um ein stimmungsvolles Ambiente in Ihrem Schlafzimmer zu schaffen. Das höhenverstellbare Kopfteil ermöglicht eine flexible Anpassung an Ihre Bedürfnisse und sorgt für zusätzlichen Komfort beim Lesen oder Entspannen. Der strapazierfähige Polyester-Stoffbezug in Dunkelbraun vereint Atmungsaktivität mit einer weichen Haptik und gewährleistet eine hohe Langlebigkeit im täglichen Gebrauch. Die mitgelieferte Matratzenauflage mit waschbarem Bezug schützt die Matratze, verbessert die Schlafqualität und lässt sich zur hygienischen Reinigung einfach abnehmen. Farbe:Braun 2472,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LITZEE Terra-lampe Mit Ripiani-technologie, Einstellbarer Beleuchtung, Fußschalter Und Usb-anschluss, SchwarzBELEUCHTUNG UND ABLAGEN: Diese 2-in-1-Stehleuchte mit Akzentbeleuchtung und drei Ablagen vereint Licht und Stauraum in einem kompakten und modernen Design. Ideal für Wohnzimmer, Schlafzimmer, Flur oder kleine Büros. 3 ABLAGEN: Die Stehleuchte verfügt über drei offene Ablagen, die Platz für Bücher, Dekorationen, Pflanzen oder kleine Alltagsgegenstände bieten. Jede Ablage trägt bis zu 2,5 kg und sorgt so für Ordnung und einfachen Zugriff auf Ihre Sachen. Fußschalter mit Farbtemperaturregelung: Mit dem Fußschalter lässt sich die Stehlampe bequem ein- und ausschalten und die Farbtemperatur (warm, neutral oder kalt) zwischen 3000 K, 4000 K und 6000 K wählen. Integrierte USB-Ladeanschlüsse: Ausgestattet mit USB-A- und USB-C-Anschlüssen ermöglicht diese Stehlampe das einfache Aufladen von Smartphones, Tablets und anderen elektronischen Geräten ohne Adapter – ideal zum Entspannen oder Arbeiten. Stabil und langlebig: Diese Stehlampe besteht aus hochwertigen MDF-Ablagen, einem verstärkten Fuß und robusten Kunststofffüßen. Melaminoberflächen sind strapazierfähig und leicht zu reinigen und gewährleisten so Zuverlässigkeit und Stabilität im täglichen Gebrauch.56,66 €*Versand: 9,49 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
borgmann publishing Kinderleichte LösungenDieses Buch basiert auf der gleichnamigen Konferenz, die die Herausgeber 1997 am NIK in Bremen durchgeführt haben. Hier stellen zahlreiche Theoretiker und Praktiker ihre Konzepte, Modelle und praktischen Vorgehensweisen aus ihrer Arbeit mit Kindern und Jugendlichen vor. Neben grundsätzlichen Überlegungen zur kurzzeittherapeutischen Praxis, zur stationären Arbeit in der Psychiatrie und im Behindertenbereich, finden sich viele Anregungen, wie diagnostische Praxis ressourceorientiert gestaltet werden kann, wie mit Namen symbolhaft gearbeitet werden kann, hypnotherapeutische Methoden zur Angstbehandlung und therapeutische Geschichten eingesetzt werden, welchen Stellenwert Humor durch Clowning und Zauberei einnehmen kann, wie in der psychomotorischen Behandlung lösungsorientiert vorgegangen wird und wie mit Zeichnungen lösungsorientierte Cartoons und der „Ressourcosaurus“ erstellt werden.Beiträge von: M. Vogt-Hillmann, W. Burr, Ch. Wirl, H. Dreesen, L. Fernandez, H. Burr-Fulda, K. Ludewig, S. Signer-Fischer, W. Rotthaus, U. Andrecht, G. Geiken,G. Sickinger, S. Mrochen, A. Neumeyer, W. Eberling.13,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
KFPOERTFGD Boxspringbett mit Matratze 90x190 cm & LED-Beleuchtung Taschenfederkern-Technologie, Höhenverstellbares Kopfteil, StoffbezugKFPOERTFGD Boxspringbett mit Matratze 90x190 cm & LED-Beleuchtung Taschenfederkern-Technologie, Höhenverstellbares Kopfteil, Stoffbezug. Das Boxspringbett bietet durch die Taschenfederkernmatratze eine individuelle Unterstützung jedes Körperbereichs und reduziert Bewegungsübertragungen für erholsame Nächte. Die integrierte LED-Beleuchtung lässt sich in Farbe, Helligkeit und Modi anpassen, um ein stimmungsvolles Ambiente in Ihrem Schlafzimmer zu schaffen. Das höhenverstellbare Kopfteil ermöglicht eine flexible Anpassung an Ihre Bedürfnisse und sorgt für zusätzlichen Komfort beim Lesen oder Entspannen. Der strapazierfähige Polyester-Stoffbezug in Dunkelbraun vereint Atmungsaktivität mit einer weichen Haptik und gewährleistet eine hohe Langlebigkeit im täglichen Gebrauch. Die mitgelieferte Matratzenauflage mit waschbarem Bezug schützt die Matratze, verbessert die Schlafqualität und lässt sich zur hygienischen Reinigung einfach abnehmen. Farbe:Braun 2472,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LITZEE Terra-lampe Mit Ripiani-technologie, Einstellbarer Beleuchtung, Fußschalter Und Usb-anschluss, SchwarzBELEUCHTUNG UND ABLAGEN: Diese 2-in-1-Stehleuchte mit Akzentbeleuchtung und drei Ablagen vereint Licht und Stauraum in einem kompakten und modernen Design. Ideal für Wohnzimmer, Schlafzimmer, Flur oder kleine Büros. 3 ABLAGEN: Die Stehleuchte verfügt über drei offene Ablagen, die Platz für Bücher, Dekorationen, Pflanzen oder kleine Alltagsgegenstände bieten. Jede Ablage trägt bis zu 2,5 kg und sorgt so für Ordnung und einfachen Zugriff auf Ihre Sachen. Fußschalter mit Farbtemperaturregelung: Mit dem Fußschalter lässt sich die Stehlampe bequem ein- und ausschalten und die Farbtemperatur (warm, neutral oder kalt) zwischen 3000 K, 4000 K und 6000 K wählen. Integrierte USB-Ladeanschlüsse: Ausgestattet mit USB-A- und USB-C-Anschlüssen ermöglicht diese Stehlampe das einfache Aufladen von Smartphones, Tablets und anderen elektronischen Geräten ohne Adapter – ideal zum Entspannen oder Arbeiten. Stabil und langlebig: Diese Stehlampe besteht aus hochwertigen MDF-Ablagen, einem verstärkten Fuß und robusten Kunststofffüßen. Melaminoberflächen sind strapazierfähig und leicht zu reinigen und gewährleisten so Zuverlässigkeit und Stabilität im täglichen Gebrauch.56,66 €*Versand: 9,49 €Sichere Weiterleitung zum Anbieter
-
Watzlawick, Paul: LösungenLösungen , Zur Theorie und Praxis menschlichen Wandels , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Auflage: 9. unver. Aufl. 2020, Erscheinungsjahr: 20191111, Produktform: Leinen, Autoren: Watzlawick, Paul~Weakland, John H~Fisch, Richard, Edition: REV, Auflage: 20009, Auflage/Ausgabe: 9. unver. Aufl. 2020, Seitenzahl/Blattzahl: 234, Keyword: Beharrlichkeit; Veränderung; Kommunikation; Krisensituationen; Verhaltensweisen, Fachschema: Mensch / Psychologie, Psychotherapie~Mensch / Verhalten~Psychologie~Veränderung (psychologisch)~Veränderung (psychologisch) / Audio~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 213, Breite: 133, Höhe: 22, Gewicht: 476, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783456852294 9783456846699 9783456835662 9783456821832 9783456817378, eBook EAN: 9783456752297 9783456960302, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Metzler Physik SII. Lösungen.Metzler Physik SII. Lösungen. , Sekundarstufe 2 - Auflage 2020 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 5. Auflage, Erscheinungsjahr: 202006, Produktform: Kartoniert, Titel der Reihe: Metzler Physik SII##, Auflage: 20005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Unterrichtswerke, Fachschema: Physik / Schulbuch, Bildungsmedien Fächer: Physik, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Sekundarstufe II~Für das Gymnasium~11.Lernjahr~12.Lernjahr~13.Lernjahr~Für die Stadtteilschule, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Physik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 168, Breite: 238, Höhe: 14, Gewicht: 390, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.